

A partir do próximo ano você se aposentará mais tarde e com um abono menor. À medida que se aproxima o aumento dos requisitos para o abandono do trabalho, o Ministério do Trabalho publicou o decreto que atualiza os coeficientes de transformação: as percentagens utilizadas para converter o capital previdenciário acumulado durante a carreira em uma pensão anual. Os novos valores, menos favoráveis que os atuais, entrarão em vigor a partir de 1º de janeiro de 2027.
Duas mudanças que afetam o futuro dos trabalhadores, mas decorrem de medidas distintas. O decreto de 16 de Outubro intervém no cálculo do montante; o adiamento da saída já está previsto nas regras anteriores. Para a pensão de velhice serão necessários 67 anos e um mês em 2027 e 67 anos e três meses em 2028, observadas as exceções previstas. Quanto pesarão os novos coeficientes no cheque? Vamos tentar entender isso juntos.
Porque o valor dos cheques diminui
Para entender quanto você receberá, é preciso partir do valor das contribuições: o capital previdenciário formado pelas contribuições creditadas durante sua vida profissional, reavaliadas ao longo do tempo.
Para um empregado, as contribuições que alimentam o valor correspondem geralmente a 33% do salário bruto tributável, incluindo tanto a parte do empregado quanto a do empregador. Com uma matéria colectável anual de 30 mil euros, por exemplo, ao valor acrescem 9.900 euros. O cálculo inclui as contribuições do trabalhador e do empregador, e não apenas o desconto visível no recibo de vencimento. Taxas diferentes podem ser aplicadas para trabalhadores autônomos e aqueles registrados no sistema de gestão separado.
Para compreender plenamente o funcionamento que regula o valor das futuras pensões, devemos pensar em duas fases distintas. Durante a vida profissional, as contribuições acreditadas são somadas e reavaliadas todos os anos com base na variação média de cinco anos do PIB nominal: é assim que o valor da contribuição é formado. Na reforma, este capital é multiplicado pelo coeficiente de transformação, uma percentagem que depende da idade de reforma e tem em conta sobretudo a esperança de vida residual, bem como eventuais benefícios de sobrevivência e parâmetros financeiros. O resultado é a pensão anual bruta, ou apenas a taxa de contribuição para aqueles que se enquadram no sistema misto.
Em geral, se a duração esperada dos pagamentos aumenta, mantendo-se iguais as outras condições, o coeficiente diminui, porque o mesmo capital deve financiar a pensão por um período mais longo. E esta é uma das razões da descida do valor dos coeficientes de transformação e da “desvalorização” dos cheques face ao ano anterior, como veremos.
Quanto se perde com os novos parâmetros?
No momento da aposentadoria, o valor é multiplicado pelo coeficiente correspondente à idade do trabalhador. O resultado é a pensão anual bruta calculada pelo método contributivo; dividindo por treze dá o pagamento mensal.
Aos 67 anos, o coeficiente passa de 5,608 por cento em 2026 para 5,514 por cento em 2027. Uma percentagem mais baixa significa que o mesmo montante, na mesma idade, produz um cheque inferior. Mas quanto você realmente perde? Tomemos exemplos concretos.
Consideremos um trabalhador com um valor de 250 mil euros. Aplicando o coeficiente esperado aos 67 anos, com os parâmetros de 2026, obtêm-se cerca de 1.078 euros brutos por mês. Com os de 2027 o valor desce para 1.060 euros: menos cerca de 18 euros por cada uma das treze mensalidades, com uma diferença anual de 235 euros.
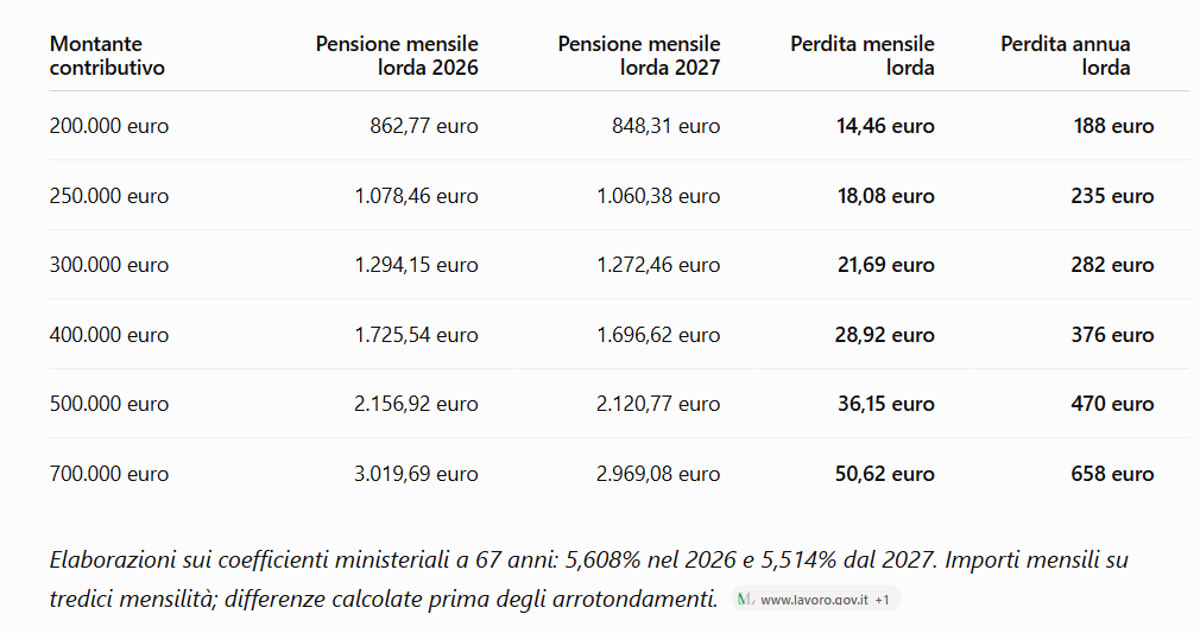
Com 300 mil euros, novamente aos 67 anos, a pensão contributiva passa de cerca de 1.294 para 1.272 euros brutos por mês. A redução é de quase 22 euros mensais, o que equivale a 282 euros anuais.
A distância aumenta em valor absoluto para quem acumulou mais contribuições. Com um valor de 500 mil euros, o subsídio passa de cerca de 2.157 para 2.121 euros brutos mensais: menos 470 euros por ano. Com 700 mil euros, passa de cerca de 3.020 para 2.969 euros, menos quase 51 euros por mês e 658 euros ao longo do ano. Em todos estes casos, a redução percentual aos 67 anos é de aproximadamente 1,68 por cento.
Porém, tenha cuidado: as simulações isolam o efeito dos novos coeficientes. Isso não significa que aqueles que adiarem a sua pensão para 2027 receberão necessariamente menos do que receberiam se saíssem em 2026: entretanto, tanto o montante como o coeficiente ligado à idade real de reforma podem aumentar.
Porque a idade em que você se aposenta afeta seu benefício
Na verdade, o coeficiente aumenta com a idade: quanto mais tarde for paga a pensão, maior será a percentagem aplicada ao capital previdenciário.
Com um valor de 300 mil euros, utilizando os parâmetros de 2027, o cálculo produz cerca de 1.156 euros brutos mensais aos 64 anos, 1.272 euros aos 67 anos e 1.473 euros aos 71 anos, novamente em treze prestações mensais.
E, para ter em conta, há o novo calendário geral comunicado pelo INPS que prevê um aumento das exigências em um mês em 2027 e num total de três meses em 2028 em relação a 2026.
Nota importante: os coeficientes referem-se obviamente apenas às pensões, ou parcelas de pensões, determinadas pelo método contributivo. Para quem começou a pagar em 1º de janeiro de 1996, o mecanismo normalmente atinge todo o cheque. Para quem se enquadra no sistema misto, porém, aplica-se apenas à parte contributiva, à qual deve ser acrescida a parte salarial.
